
證券業務員不能做哪些事?代客決策、分成與代管存摺如何回應?
證券商高級業務員面對客戶交密碼、請代選股票或代管存摺,該怎麼回應?本文整理保密、全權委託、利益約定與款券保管的服務界線,區分人員及證券商的法定後果,搭配假設案例與回應練習,建立停止操作、轉正式管道及回報的順序。適合初次接觸或正在準備的讀者。
本文目錄
- 哪些客戶要求要先停下來?先辨認行為
- 同事協作怎麼做?只提供處理所需的資訊
- 代客挑股票和私下分成,為何要分開記?
- 客戶交密碼與存摺,怎樣回應才具體?
- 違規後果怎麼看?分清對人員與對公司
- 面對催促怎麼做?把四步法寫成一句服務回應
- 動手做 3 個練習
- 資料來源與教學說明
- 證券商高級業務員系列|接著讀下一堂
客戶說「我信任你」,接著把密碼傳來,請你選股票,還提議分享收益。這時要處理的,已經不只是服務態度,而是對方希望你做出的具體行為。
準備證券商高級業務員,也要拆開資訊、交易決策、利益約定與保管界線,才能說明可提供的協助。
搭配本課程5分鐘影片,先看重點,再用下面的整理與練習確認理解。
哪些客戶要求要先停下來?先辨認行為
證券商負責人與業務人員管理規則第十八條,以誠實及信用為原則,第二項列出禁止行為。下表選讀本課涉及的幾種情境,協助新人從實際要求辨認問題,並非全部禁止事項。
| 客戶或朋友的要求 | 需要辨認的界線 | 可採取的回應方向 |
|---|---|---|
| 把客戶委託截圖傳去私人群組 | 委託事項與職務秘密 | 留在公司核准管道 |
| 股票、數量、價格和買賣都由員工決定 | 全權委託 | 請客戶提出明確交易指示 |
| 私下分享交易利益或共擔損失 | 利益及損益約定 | 停止約定,轉正式服務 |
| 暫收證券、款項、印鑑或存摺 | 挪用或代客保管 | 提供公司正式處理窗口 |
不要只問客戶是否同意,而要先問自己被要求做什麼。保密另有依法令查詢的情形,條文亦保留其他法令另有規定的適用空間;特殊服務是否可辦,應由法遵核對核准範圍與條件。
同事協作怎麼做?只提供處理所需的資訊
向同事求助,也需要注意資料範圍。若問題是系統操作,先描述畫面、步驟與錯誤情形,不必把整份客戶帳務一併轉傳。私人群組的朋友討論,也不能自行視為依法令所為的查詢。
依第十八條第二項第二款保護委託事項及職務秘密。協作時先確認公司管道與接手窗口,再提供必要資料、留下紀錄。
例如記「收到委託截圖,尚未轉傳,已通知主管」,並依公司程序保存。
代客挑股票和私下分成,為何要分開記?
一般受託服務應由客戶作出交易決定,再透過正式程序提出委託。當客戶只說「你幫我選」,業務人員若自行補上證券種類、數量、價格及買賣決定,就涉及第十八條第二項第三款的全權委託限制。
利益約定則是另一個問題。即使交易由客戶決定,業務人員仍不可私下約定分享證券交易利益或共同承擔損益;對客戶承諾必定獲利,同樣屬禁止規範。這些分別涉及第四、五款,不宜只用「客戶授權」把整件事帶過。
先說明核准服務;客戶擔心操作錯誤,可協助說明委託步驟。私人同意不會增加公司權限,其他法令例外仍交法遵核對。
客戶交密碼與存摺,怎樣回應才具體?
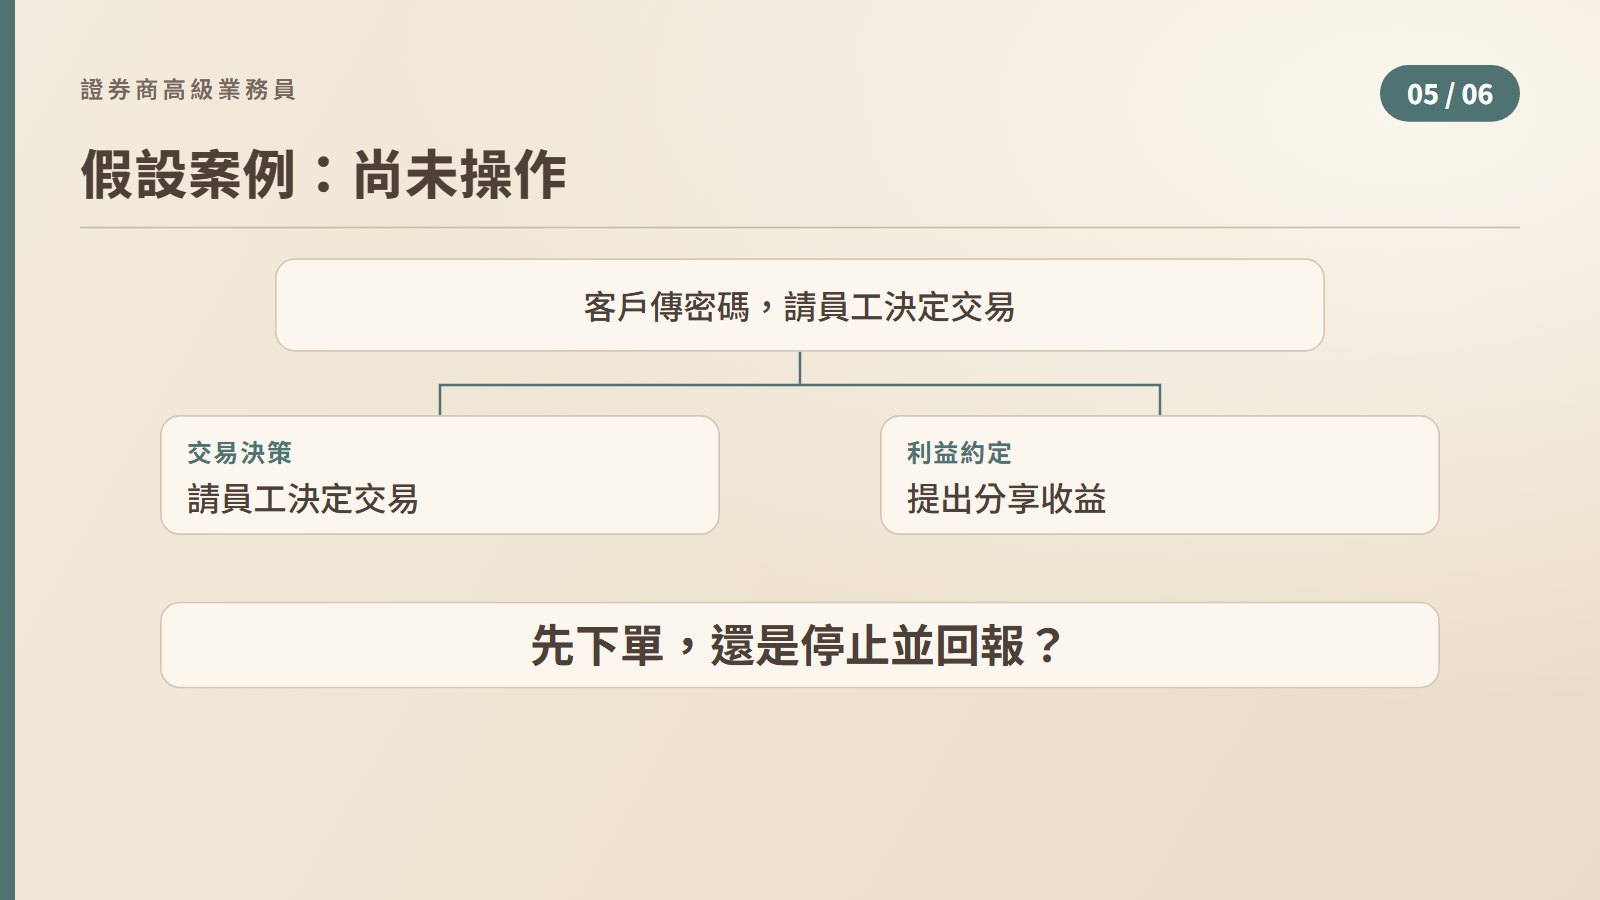
本課假設客戶傳密碼給小安,請他隔天自行決定股票、數量與價格,成交後兩人分配收益;對話還停在訊息階段,小安尚未登入或答應分成。適當做法是先停止操作,分別記錄交易決策與利益約定要求,再依公司程序回報。
小安可回覆:「交易內容需要由您決定,請透過公司正式管道提出委託,我可以協助說明操作流程。」密碼依公司資安程序處理,避免再次傳播;紀錄保留收到時間、原要求、尚未操作及已回覆的內容。
若客戶另請代管存摺,也不能改由同事私人保管。第十八條第二項第十一款規範款券、印鑑及存摺等挪用或代客保管的禁止行為,應提供公司正式帳務或交割窗口。這些話術與步驟是教學示例,具體通報採公司流程。
違規後果怎麼看?分清對人員與對公司
讀裁罰先看對象及完整要件,不能從標題推定所有疏失的處分。
| 對象 | 本課涉及的法源與後果 |
|---|---|
| 董事、監察人或受僱人 | 證券交易法第五十六條:違法且足以影響正常執行等要件成立時,得命停止一年以下業務執行或解職 |
| 證券商 | 第六十六條:警告、命解除特定主管職務、全部或部分業務停業六個月以內、撤銷或廢止許可等 |
| 證券商 | 第一百七十八條之一第一項第六款:違反管理規則相關財務、業務或管理規定,處三十萬元以上六百萬元以下罰鍰 |
罰鍰這列的受罰者是證券商。該條另有命限期改善、屆期未改善得按次處罰,以及情節輕微得免罰或先命改善的安排。個人行政處置與公司責任,要分欄閱讀,不能直接把公司處分當成人員的刑期。
面對催促怎麼做?把四步法寫成一句服務回應
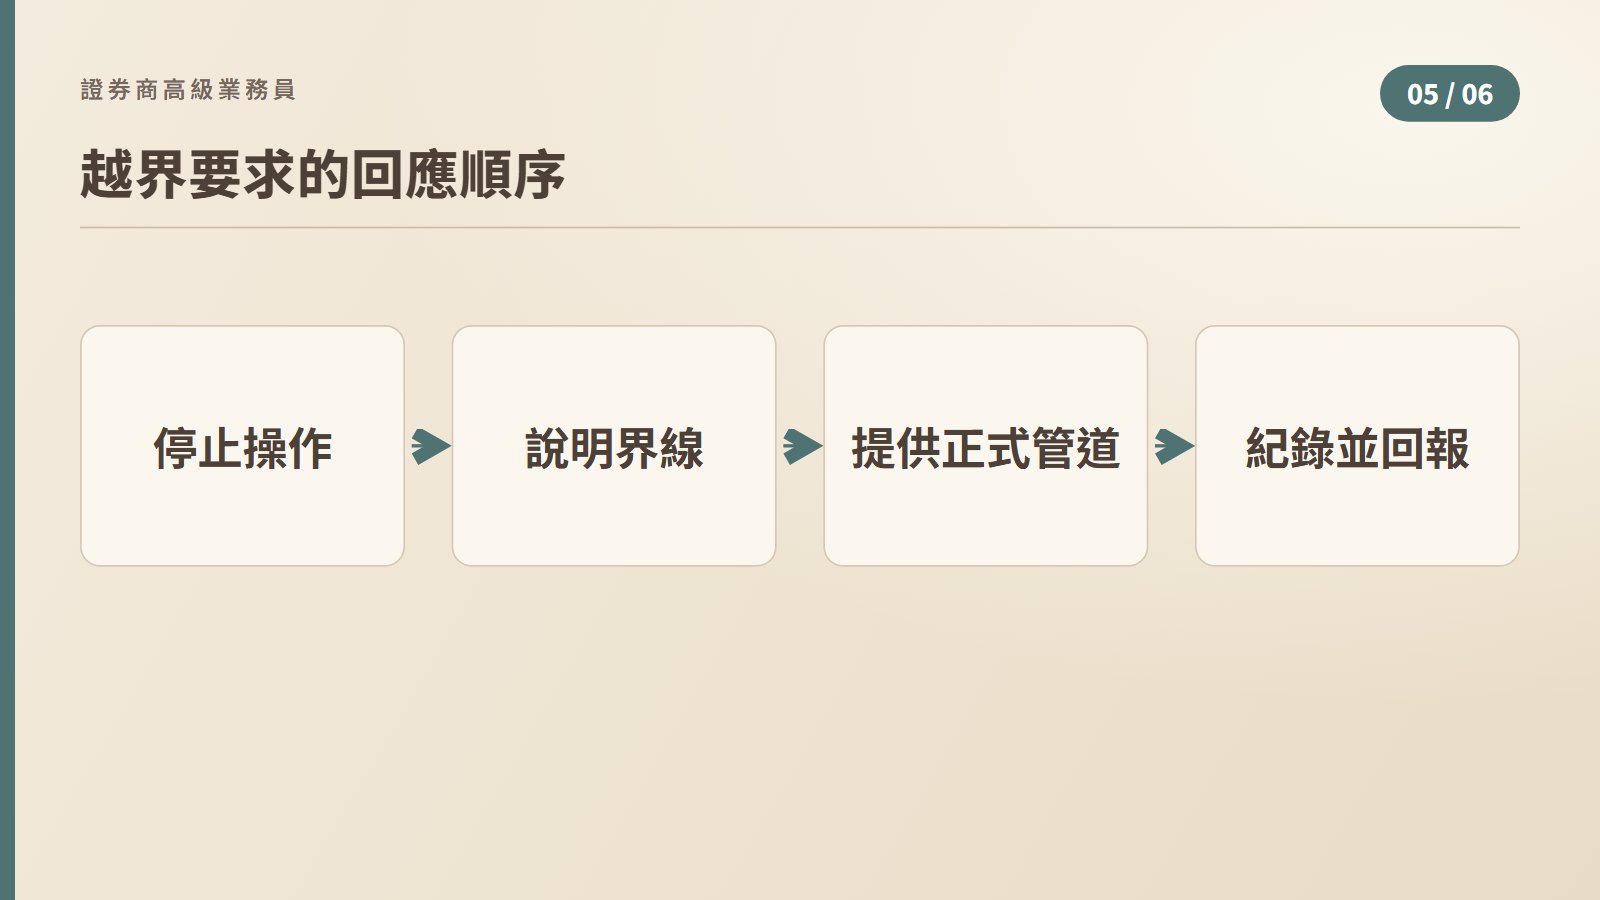
依四步練習回應:停止操作、說明界線、提供正式管道、紀錄並回報。
回覆說明流程,紀錄寫時間、處置及窗口。裁罰案件則分讀事實、條文、對象及處分。
實際依公司流程,疑問交主管或法遵。
動手做 3 個練習
以下為本課自編假設情境與理解練習,非官方試題。
練習 1
練習:客戶說「種類、數量、價格都由你決定,賺了分你」,有哪兩個問題?
解析:代客作交易決策涉及全權委託限制;分享收益是另一項利益約定。先停止操作,再分別記錄要求並回報,不先下單再補文件。
練習 2
練習:客戶請暫收存摺,改交私人同事保管可以嗎?
解析:不能藉轉交同事處理。應拒絕私下代管,提供公司正式窗口,並依實際情形留下服務及回報紀錄。
練習 3
練習:證券交易法第一百七十八條之一相關罰鍰,受罰者是誰?
解析:本文所引第一項第六款的對象是證券商,範圍為三十萬元以上六百萬元以下。對人員的行政處置另看第五十六條要件。
資料來源與教學說明
本文為資格導讀,法規僅節錄相關內容,個人適用情形須由承辦機構確認。案例與方法為教學示例,非官方試題;觀看不會取得合格證明或執業登記,不保證通過測驗。本文不構成投資建議。
資訊查核日期:2026-10-23。實際規定以主管機關與證基會最新公告為準。
- 全國法規資料庫:證券商負責人與業務人員管理規則。
- 全國法規資料庫:證券交易法。
- 金管會證期局裁罰案件。
證券商高級業務員系列|接著讀下一堂
- 第1堂|證券商高級業務員是什麼?高業和普業差在哪、能做哪些工作?
- 第2堂|高業報考資格有哪些?三科怎麼考、幾分及格、共同科目怎麼準備?
- 第3堂|高業三科怎麼準備?法規、投資學與財務分析如何排讀書計畫?
- 第4堂|高業合格就能上工嗎?登記、職前訓練與在職回訓怎麼安排?
- 第6堂|高業履歷怎麼寫?如何比較職缺、規劃投信投顧與分析人員路線?

沒看到有興趣的職缺嗎?
