
信託業務專業測驗備考|受託義務與管理檢查重點
信託業務專業測驗備考,受託義務要能轉成實際核對動作。本文整理善良管理人注意義務、忠實義務、分別管理、保本限制及利害關係交易,附管理檢查卡與逐項解析。
本文目錄
對應考科與法規:受託義務及業務限制
本篇對應信託法規科的信託法、信託業法,並連結信託實務中的管理、記帳與給付。複習順序是先理解受託責任,再查財產帳務,最後檢查說明與交易限制;不能從銀行品牌或過去績效推論保障。
必懂觀念:謹慎管理、忠於目的與可查帳務
依約謹慎處理財產,法律稱為善良管理人注意義務。信託業還負忠實義務,管理決定應忠於受託目的,避免讓銀行或承辦人自身利益取代受益人利益。周先生安排母親照護給付,承辦人應先核對契約目的與管理方法,而不是先選對部門最有利的安排。
把本案財產和銀行自有財產、其他信託財產區隔,稱為分別管理。金錢得以分別記帳處理;不同信託財產如信託行為另有訂定,可以合併管理,但仍須有合法約定與可辨識帳務,不能推成可與銀行自有款項任意混用。
受託人須就各信託分別造具帳簿,按規定編製財產目錄與收支計算表。委託人或受益人得依法請求閱覽、抄錄或影印相關文件,並請求說明信託事務處理情形。信託業依契約及主管機關規定分別向委託人、受益人作定期會計報告,設有信託監察人時也須報告。
信託業不得承諾擔保本金或最低收益率。依約管理的責任與投資結果擔保要分開;損失是否須賠償,須看有無違反義務等責任事由,不能說任何損失都必須補回,也不能說有風險就永遠不用負責。
常見誤判與利害關係交易細節
- 把分別管理理解為所有金錢都要各自實體保管:法律允許金錢以分別記帳處理。
- 把客戶同意當成一切交易都合法:不同交易的禁止、例外與告知要求不同。
- 把銀行規模、服務費或過去收益當保本依據:都不能代替合法的責任與風險說明。
| 適用規則 | 應核對的條件與例外 |
|---|---|
| 信託業法第25條 | 原則禁止以信託財產購買本身或利害關係人發行承銷的有價證券或票券、購買其財產、讓售給其或其他規定交易。契約約定信託業不具運用決定權時有例外,仍須充分告知委託人及已確定受益人;政府發行債券另有例外。 |
| 信託業法第26條 | 不得以信託財產辦理銀行法規定的授信業務,也原則不得借入款項。以開發為目的的土地信託,依信託契約約定、經全體受益人同意或受益人會議決議,有法定例外。會議須有受益權總數三分之二以上出席,並經出席表決權數二分之一以上同意。 |
| 信託業法第27條 | 購買銀行部門經紀的有價證券票券、存放為相關存款或與銀行部門作外匯交易、及第25條以外其他關係交易,原則須有契約約定,或事先告知受益人並取得書面同意。契約約定不具運用決定權另有例外及充分告知要求;外匯交易仍須符合法令並揭露相關風險。 |
信託業須就利害關係交易防制訂定書面政策與程序。判題先辨認交易對象、是否有運用決定權、適用哪種交易,再逐項核對契約、告知與同意條件,不以「關係交易全部禁止」或「客戶點頭就可以」取代分析。
練習題與完整解析
以下為自編教學題,非官方原題。第1題沿用本堂影片題目。
周先生看到服務說明,問芷寧該怎麼理解這項安排。以下哪一句可以使用?甲,銀行規模足以維持原投入金額。乙,收取服務費後會補回財產差額。丙,過去收益穩定,可視為不會虧損。丁,契約可交代運用方法與虧損風險。
答案是丁。契約應交代管理方式並揭露風險。甲把銀行規模當成投入金額的保障,沒有法律依據。乙把服務費解讀為銀行會補回差額,混淆了報酬與擔保。丙拿過去收益說不會虧損,等於承諾結果,也沒有揭露虧損風險。
延伸題:數筆金錢信託有分別帳簿,承辦人提出依信託行為約定合併管理。應如何判斷?甲,先核對約定與適用規定,保留各案帳務。乙,認為共用管理便可改列銀行自有款。丙,認為有帳簿就可免查合併管理約定。丁,認為任何信託都須逐戶實體保管現鈔。
答案為甲。分別記帳及有約定的合併管理須按法律與信託行為核對。乙把管理方式誤當財產歸屬變更;丙以帳簿取代合法合併管理依據;丁忽略金錢得以分別記帳處理,將分別管理誤解為必須逐戶實體保管。
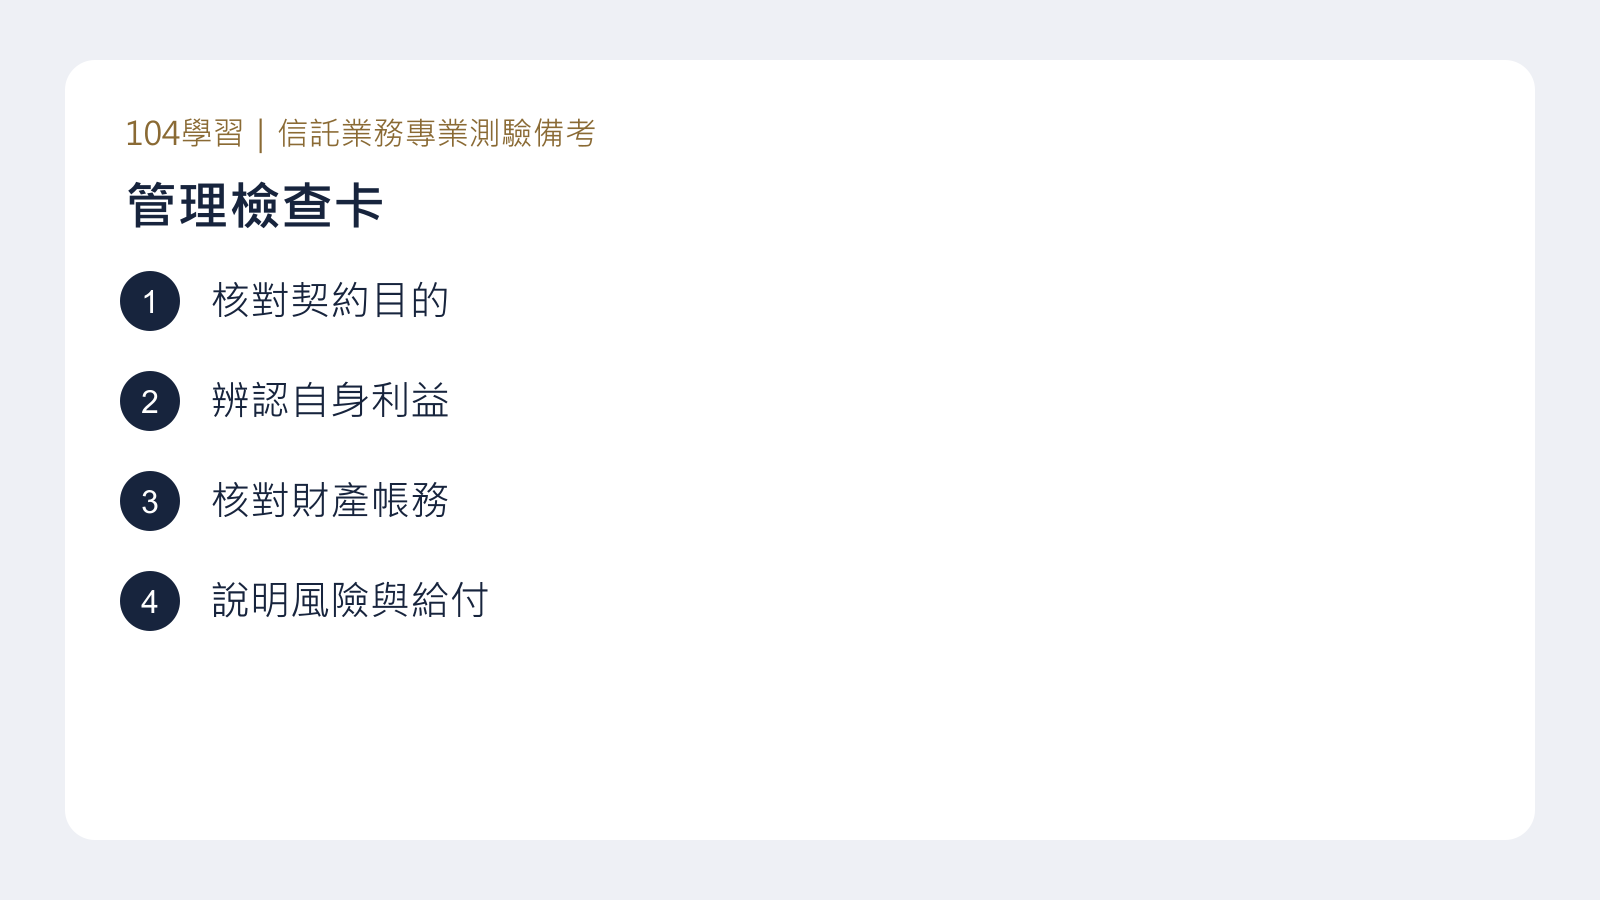
備考檢查清單:管理檢查卡
| 核對動作 | 可直接填寫的紀錄 |
|---|---|
| 核對契約目的 | 受益人與給付目的:__;管理運用依據:__。 |
| 辨認自身利益 | 交易對象及關係:__;運用決定權:__;適用限制及程序:__。 |
| 核對財產帳務 | 分別管理或記帳方式:__;財產目錄、收支報告與查閱紀錄:__。 |
| 說明風險與給付 | 可能損失:__;給付安排:__;已說明及需補核事項:__。 |
可換一組虛構家庭安排,先畫三方圖,再填資產與目的兩欄及諮詢三問,最後按管理檢查卡核對。這是教學練習工具,不能取代完整法令審查或個案契約。
本篇未涵蓋、需另外準備的範圍
另行準備完整善管、忠實與損害賠償規範、財產目錄與收支報告細節、全部利害關係人定義與交易規定,以及相關行政規章函令。信託稅制、證券化、保管銀行及其他信託實務仍需按官方考綱補足,本系列不是全考綱教材。
官方資料與閱讀依據
整理依據為2026年11月3日已查核的台灣金融研訓院、信託公會資料與官方法規;最新測驗規定請以台灣金融研訓院最新簡章或公告為準,法規請查全國法規資料庫。
更多 〈信託業務專業測驗〉 推薦好文

沒看到有興趣的職缺嗎?
