
採購只比單價就夠嗎?價格分析、整體擁有成本、採購倫理與A.P.S. 備考方法
採購只比單價就夠嗎?本文以基礎採購檢定A.P.S. 的成本與履約範圍為基礎,區分價格分析、成本分析與整體擁有成本,用原創算例比較購入與維修總額,連結品質、交期、談判與採購倫理,並整理三輪閱讀與錯題紀錄的備考方法。
本文目錄
- 價格分析和成本分析,回答不同問題
- 整體擁有成本:把買後支出列出來
- 假設案例:把維修一起算,哪家較低?
- 品質、交期與庫存要一起看
- 談判與採購倫理:讓判斷經得起檢視
- A.P.S. 備考:三輪閱讀各有任務
- 考前練習與錯題紀錄
- 動手做5個練習
- 資料來源與教學說明
- 採購起步認證系列|接著讀下一堂
單價降了,主管很滿意;幾個月後,急件運費、退貨和維修費卻一筆筆冒出來。帳面上省下的錢,不一定真的省到。
這篇整理成本、品質、交期與倫理的入門判斷,後半段再接成基礎採購檢定A.P.S. 的備考路線。
搭配本課程5分鐘影片,先看重點,再用下面的整理與練習確認理解。
價格分析和成本分析,回答不同問題
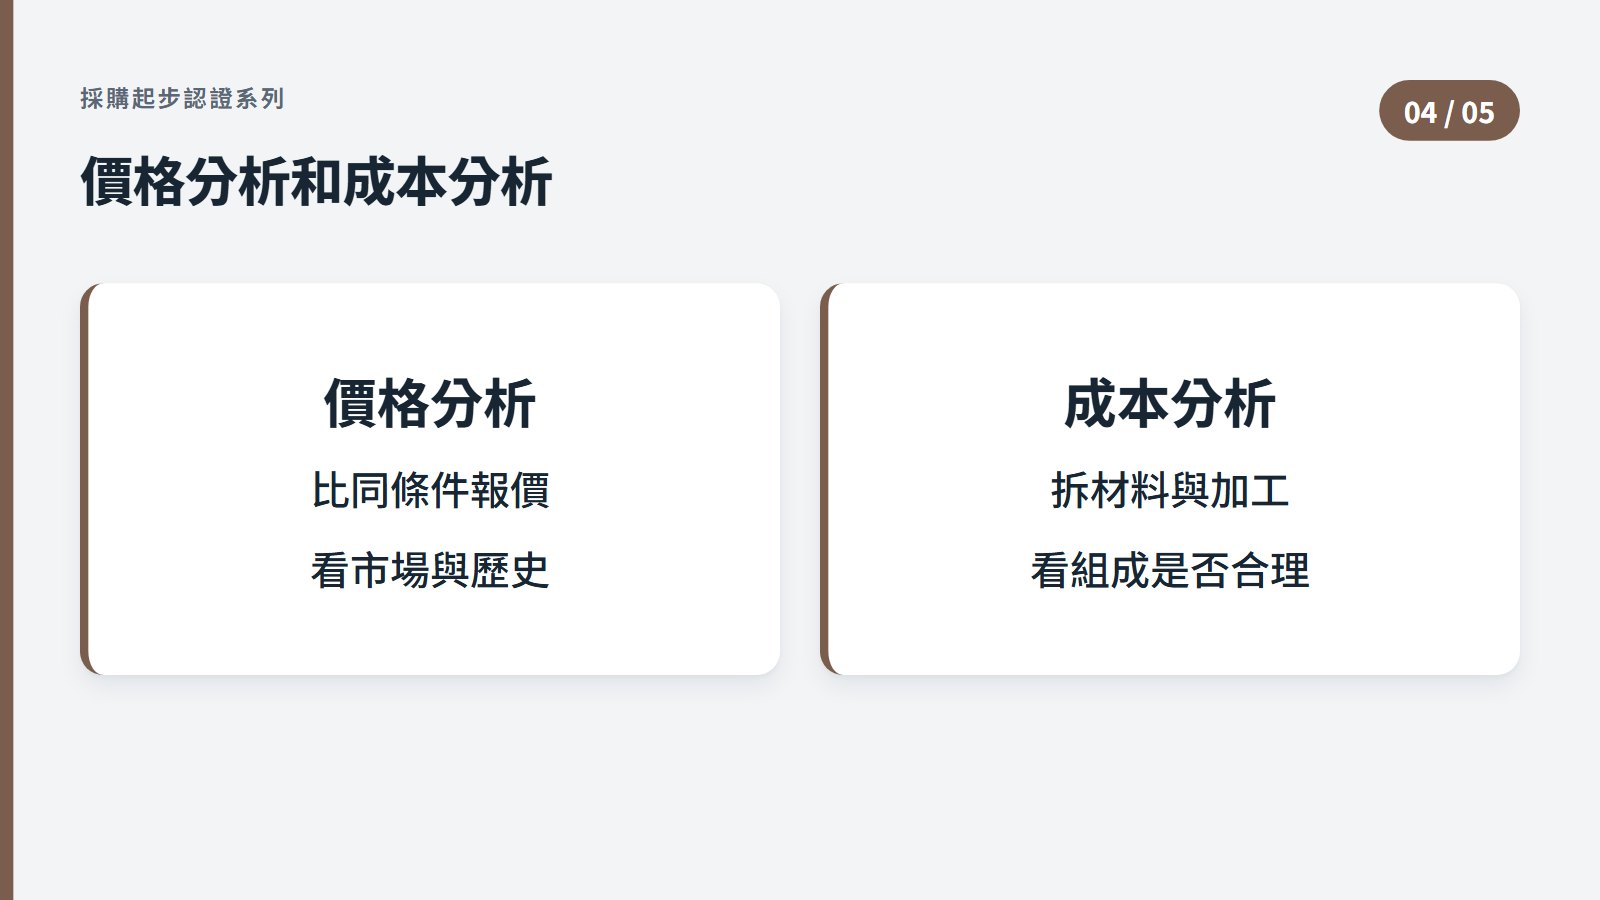
「價格」是交易時支付的金額,「成本」則是組成價格的材料、加工與其他費用,就像餐費可以和別家比,也可以拆開看食材和製作費用。
| 角度 | 主要問題 | 比較前要固定的條件 |
|---|---|---|
| 價格分析 | 同類交易的價格是否合理 | 規格、數量、市場與交付條件 |
| 成本分析 | 材料、加工等組成是否合理 | 資料口徑與成本結構 |
| 整體擁有成本 | 從購入、使用到處置共需多少資源 | 使用需求、比較期間與成本項目 |
成本明細不足時,可以先比同條件報價。規格、數量或市場條件已改變時,舊單價不能直接當作這次的合理價格。
整體擁有成本:把買後支出列出來
整體擁有成本(Total Cost of Ownership,常簡稱TCO)把眼光延伸到買下之後。就像買印表機,除了機器本身,還要算耗材、維護和最後報廢的費用。
列表比較時,可以照這個順序:
- 設定相同的使用期間與需求。
- 列出購買、運輸、操作、維修與處置等相關項目。
- 標清楚每一項的計價口徑,避免同一筆運費算兩次。
- 註明資料來源、期間與計算方式,讓使用單位能檢查假設。
停機損失這類難以可靠估算的項目,可以列出假設與風險說明,不要把猜測金額當成已發生的支出。
假設案例:把維修一起算,哪家較低?
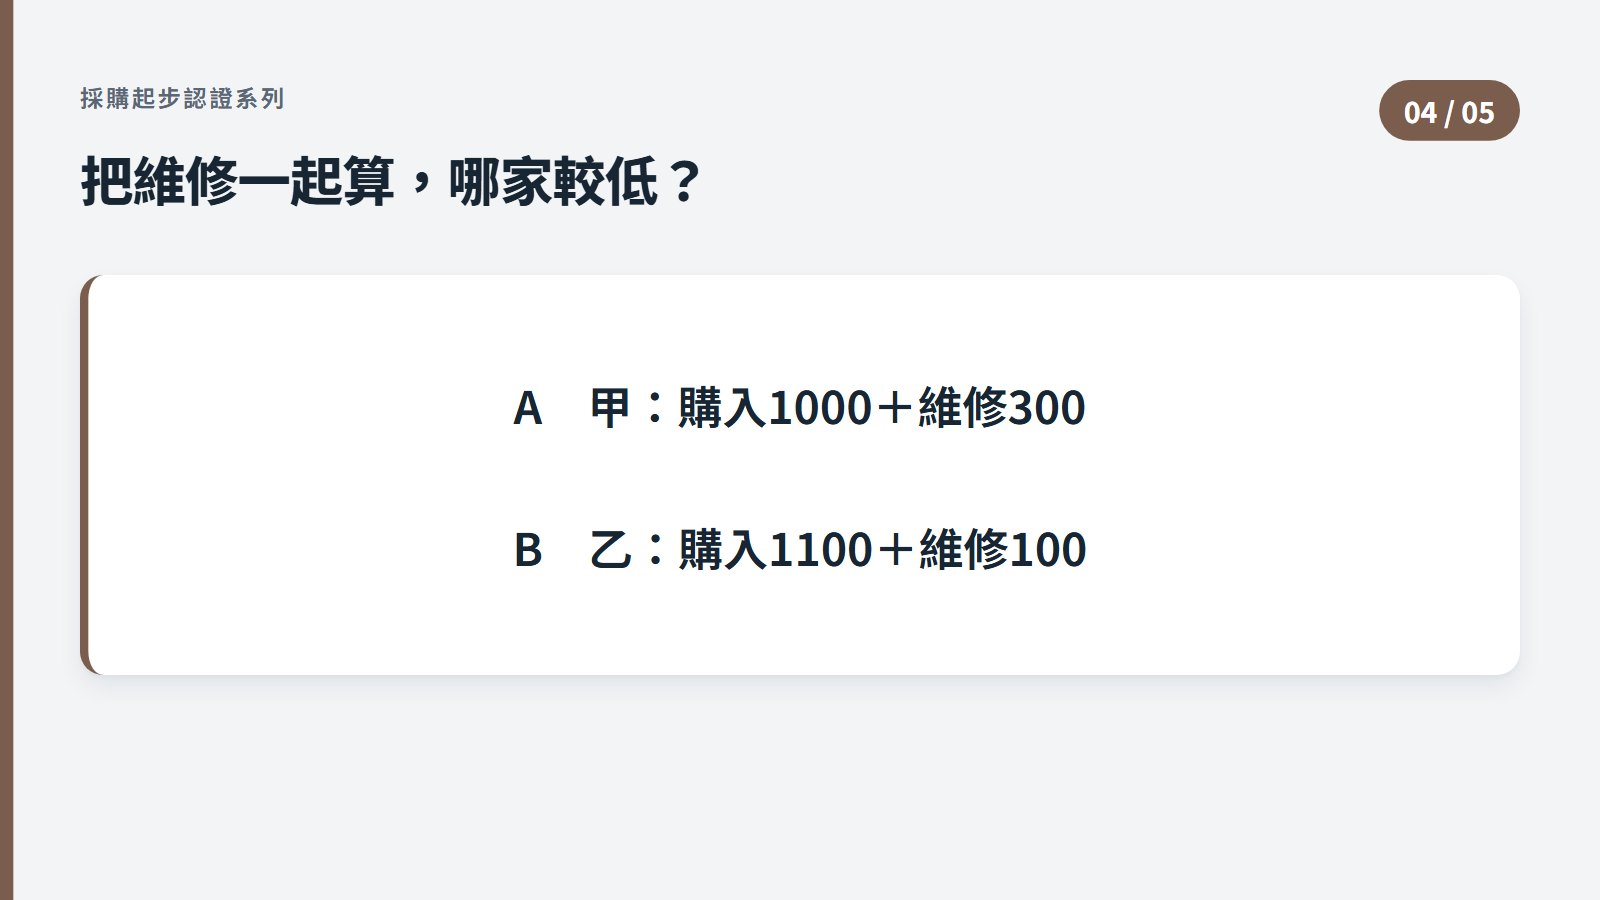
情境:甲含運購入1,000元,另需維修300元;乙含運購入1,100元,維修100元。比較期間、使用需求與其餘條件相同,哪家總額較低?
判斷:乙較低。
理由:甲合計1,300元,乙合計1,200元,相差100元。只看購入價會選甲,把後續維修算進來,排序就改變了。這是原創簡化算例,只列了購入與維修兩項;真實採購還要看品質、交付與其他相關成本,不能據此推論乙一定最適合。
品質、交期與庫存要一起看
品質和交期都要在下單前寫成可以核對的條件:
- 品質:像雙方同意的一把驗收尺,要說清楚檢查項目、允收條件與異常處理責任。
- 交期:分清出貨日、到貨日與可投入使用的時間。只寫「月底交貨」,供應商和生管可能各自用不同日期排程。
- 庫存:像備用物料,太少可能缺料,太多則占用空間與資金,還有保管風險。
便宜但不合要求的材料會造成返工或等待;為了折扣大量囤貨,也會增加庫存成本。
談判與採購倫理:讓判斷經得起檢視
談判的目標,是用整體條件換到可以執行的共識。先整理需求、成本資訊與替代來源,再安排價格、交期、付款與服務的討論順序;對外承諾要在授權範圍內,談妥後留下紀錄。
採購倫理則是保護判斷的共同規則。「利益衝突」就像裁判同時替其中一隊打球,會讓決策的可信度受影響。常見情境與處理方向:
| 情境 | 處理方向 |
|---|---|
| 供應商是親友經營 | 依公司規範揭露,並處理迴避 |
| 收到餽贈或私下招待 | 回到公司餽贈與通報制度判斷 |
| 競爭者報價、內部底價、未公開規格 | 不私下提供給特定廠商 |
保持相同的詢價條件、記錄選擇理由,讓決策可以被檢視。具體處理仍要看各組織的制度。
A.P.S. 備考:三輪閱讀各有任務
備考先畫範圍,再依弱項排時間。主教材是《採購與供應管理》2026年1月七版,配合簡章附錄的章節表閱讀;第8至13章只考指定小節,術語則依指定記號整理。
| 輪次 | 任務 | 做法 |
|---|---|---|
| 第一輪:畫範圍 | 建立章節地圖 | 標出模組比重、指定小節與術語記號 |
| 第二輪:練判斷 | 用情境寫出理由 | 針對同條件比價、供應商評估、成本計算、流程交接練習 |
| 第三輪:修錯因 | 回到錯題原因 | 分清是名詞不懂、比較條件漏看,還是流程順序弄反 |
五大模組的比重依序是20%、21%、18%、16%、20%,專業術語5%。比重可以幫你分配閱讀資源,但不要把低比重範圍整個刪掉,也不能據此推斷某題一定會出。讀書進度依自己可用的時間調整,不必套用固定天數。
考前練習與錯題紀錄
考前練習可以這樣安排:
- 依120分鐘做整份計時練習,留下檢查答案卡的時間。
- 每次練習後,把紀錄分成「耗時題型、錯誤概念、對應小節」三欄。
- 把「下次仔細一點」改成具體動作,例如先統一含運條件、先確認比較期間、先定位流程階段。
- 下一輪閱讀從錯誤最多的概念開始。
教材請使用正版,練習使用合法取得的內容,不蒐集或傳播外流試題。證件與合規的計算機也要對照試場規則檢查。
動手做5個練習
以下為本課自編假設情境與理解練習,非官方試題。情境延續上面的甲乙算例:採購之後又收到廠商私人招待邀請,自己也常在練習題漏看比較期間。
練習1
- 練習:只看給定的購入與維修金額,甲乙各是多少?應選哪家?
- 解析:甲1,300元,乙1,200元,乙低100元;這只是給定項目的排序。
練習2
- 練習:若要做完整的整體擁有成本比較,還應補什麼資料?
- 解析:確認品質與交付要求相同,補上操作、耗材、維護、處置等項目與可信估計,並確認期間一致。
練習3
- 練習:「含運」已列入購入價,還能再加一筆相同運費嗎?
- 解析:不能,同一筆費用不可重複計算。
練習4
- 練習:收到廠商的私人招待邀請,應如何處理?
- 解析:依公司餽贈與利益衝突規範報告並處理,不能私下接受。
練習5
- 練習:常漏看比較期間,下一輪閱讀與練習要怎麼改?
- 解析:標記為「比較條件」錯誤,回到相關小節;下一題先圈出期間與需求再計算。
資料來源與教學說明
本文依中華採購與供應管理協會公開的2026年度(115年度)A.P.S. 考試簡章所列價格與成本、整體擁有成本、談判、交期、合約與行為規範等指定範圍整理,模組比重與教材資訊取自同一份簡章。算例、情境與三輪閱讀方法為原創教學應用,不代表官方教材原文或出題預測。本課程為證照認識與準備方法介紹,不保證通過測驗,亦非中華採購與供應管理協會官方課程。
資訊查核日期:2026-11-06。實際規定以中華採購與供應管理協會官網最新公告為準。
- 中華採購與供應管理協會:115年度A.P.S. 考試簡章(PDF)APS考試簡章(11502).pdf)
- 中華採購與供應管理協會:A.P.S. 介紹與簡章下載
採購起步認證系列|接著讀下一堂
- 第1堂|基礎採購檢定A.P.S. 是什麼?和CPPS、政府採購專業人員差在哪
- 第2堂|基礎採購檢定A.P.S. 怎麼報考?訓練時數門檻、報名文件與150題考制一次看懂
- 第3堂|採購流程有哪些步驟?從請購、詢比議價到驗收付款,看懂供應商管理重點
- 第5堂|取得基礎採購檢定A.P.S. 之後呢?證書效期、採購職缺搜尋與履歷寫法整理

沒看到有興趣的職缺嗎?
