
金融市場常識與職業道德備考|金融商品與市場風險重點
金融市場常識與職業道德備考中的金融市場常識,須分清資金流向、商品權利與損失來源。從直接與間接金融、存款與基金差異,到利率等風險及數位服務議題,搭配自編題檢查常見誤判。
本文目錄
本篇對應的官方考試範圍
依官方測驗範圍與113年版題庫,本篇對應金融市場常識中的金融體系、證券期貨、貨幣市場、銀行、信託及保險,並概述金融科技、普惠金融、金融詐騙與ESG。依官方測驗範圍及113年版常識題庫整理;金融市場常識占本科目50%,不推估各子項出題比例。
現行113年版題庫;已公告116年版自2027年起適用,報名前請確認應試時適用版本。下列依題目條件判斷。
必懂觀念
直接金融是企業以發行股票或債券向投資人籌資;間接金融是銀行收受存款再放款。初級市場是新證券發行籌資,次級市場是既有證券轉手,提供流通機會但不保證售價。貨幣市場處理短期資金,資本市場提供較長期資金;期限短仍可能有信用與流動性風險。
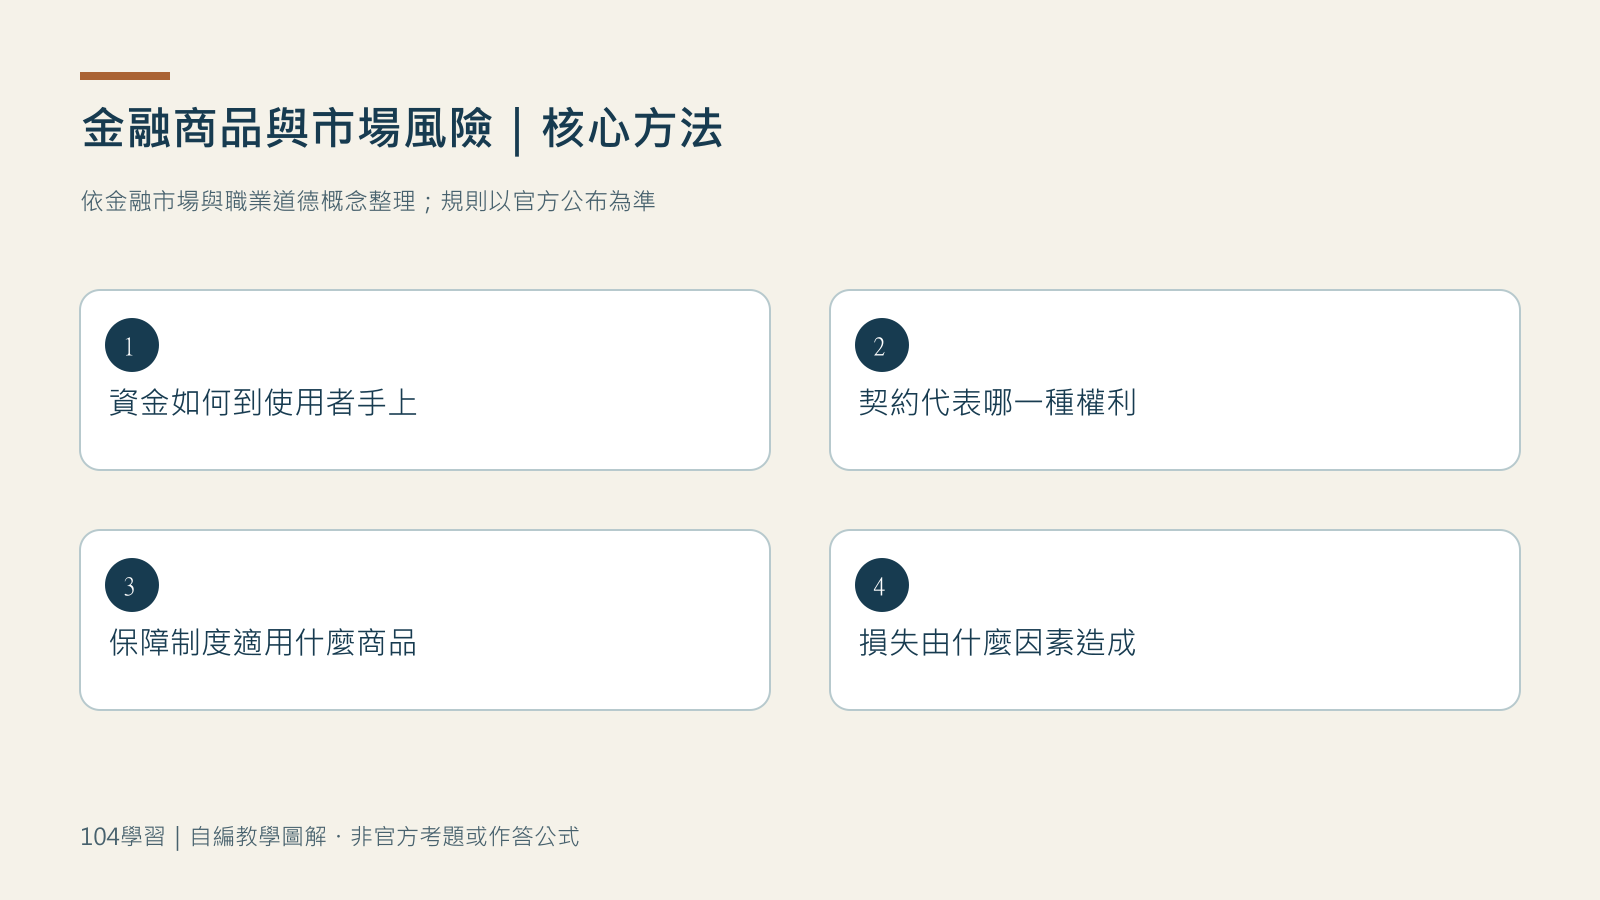
股票代表股東權益,債券代表債權,存款與基金受益權也不同。信託依約為受益人利益管理處分財產,並非保證獲利;保險須核對承保範圍、除外責任與給付條件。銀行是銷售通路,基金、股票、債券、保單等非存款商品不受存款保險保障。
其他條件不變,市場利率上升,既有固定利率債券價格通常下降,因原有固定利息的吸引力相對降低。發行人無法償付是信用風險;難以合理價格變現是流動性風險;外幣價格變動涉及匯率風險。期貨保證金交易會放大部位風險,可用於避險,但不代表風險完全消失。
金融科技提高支付、申請及驗證便利,也帶來資安與個資風險。普惠金融關心不同族群能否合理取得及使用服務,不能只看是否有手機。陌生群組保證高報酬並要求轉私人帳戶時,應停止匯款並循官方管道查證。ESG是環境、社會及公司治理的評估面向,不保證保本或報酬。
常見誤判
- 看銀行通路就推論有存保:應以商品性質及制度判斷。
- 把債券到期與基金保本混為一談:基金的淨值及契約須分別核對。
- 把利率上升造成的跌價說成發行人違約:先找出題目實際改變的因素。
- 把短期、避險或ESG等同零風險:仍須追問可能的損失來源。
練習題與完整解析
以下為自編教學題,非官方原題;用於練習題目條件與行動的對應。
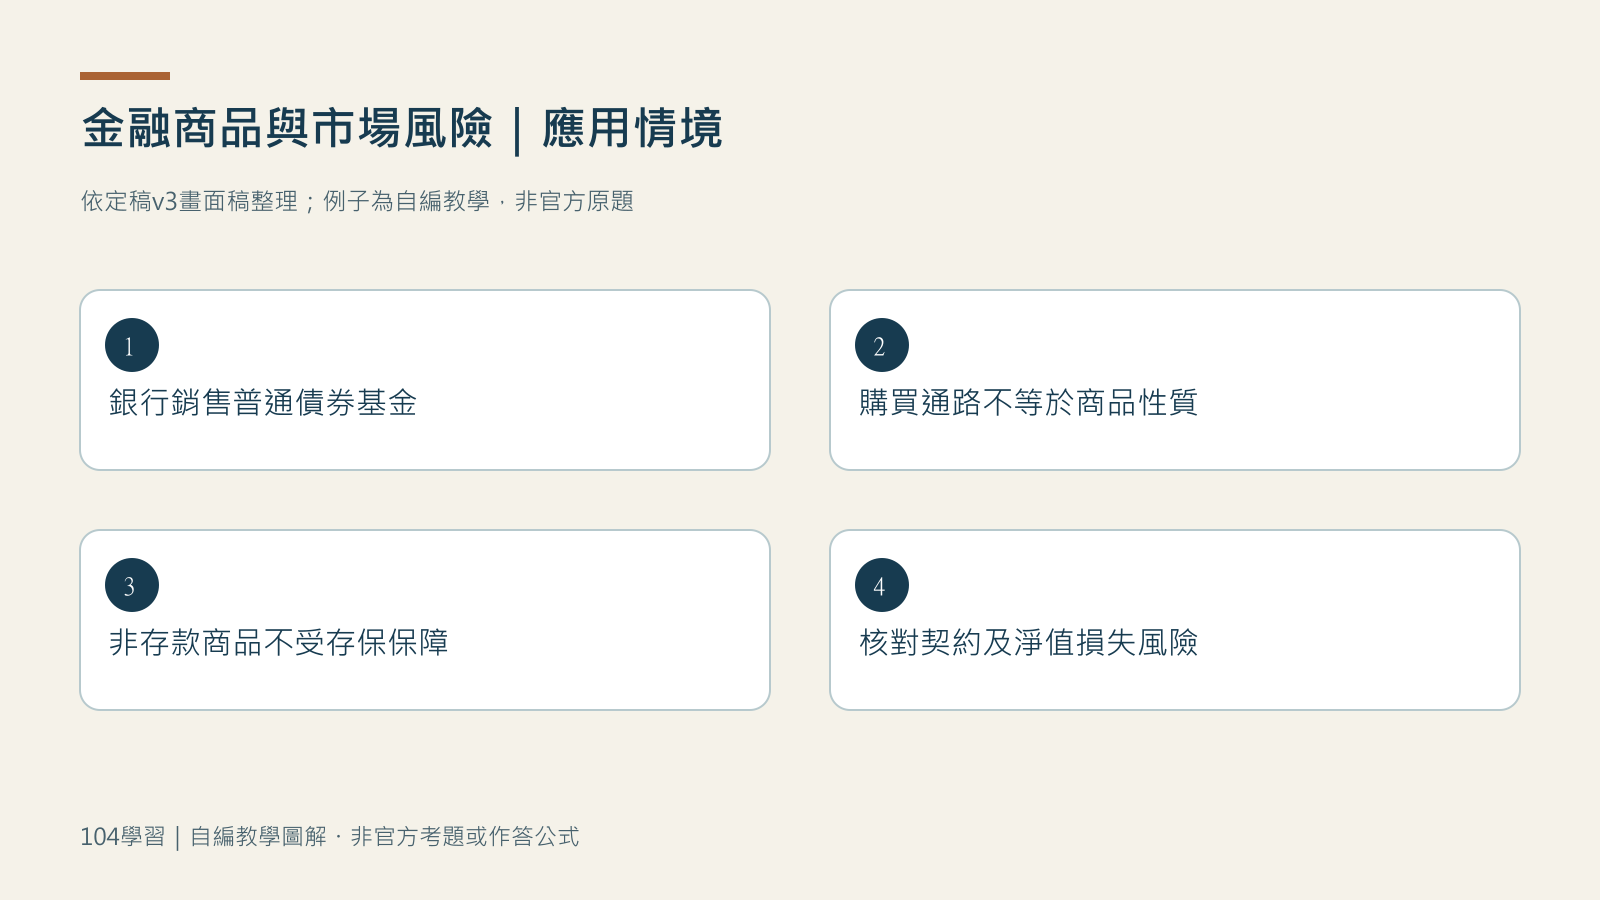
Q2-01|客戶在銀行買進一檔普通債券基金,契約沒有保本約定,卻認為銀行賣的就有存款保險。何者最適當?
- 甲 基金有存保,只是贖回較慢。
- 乙 基金非存款,須說明損失風險。
- 丙 債券有到期,基金就能保本。
- 丁 銀行有核准,淨值就不會跌。
答案是乙。基金不是存款,客戶須理解淨值可能下跌。甲混淆存保與贖回時間;丙把基金持有債券,誤當成基金保本承諾;丁把通路或核准當成價格保證。判斷依據是商品契約與保障制度,不能只看在哪裡購買。
Q2-02|企業持有一張固定利率債券,發行人信用、匯率及其他條件均不變,市場利率上升,債券市價下跌。主要是哪種風險?
- 甲 發行人違約的信用風險。
- 乙 外幣價格變動的匯率風險。
- 丙 市場利率變動的利率風險。
- 丁 成交對手不足的流動性風險。
答案是丙。市場提供較高利率時,舊債券原有固定利息的吸引力相對下降,價格通常隨之調整。甲需要償付能力改變,乙需要匯率變動,丁涉及變現困難,題目都沒有這些條件。實務上多種風險可能同時存在,這題刻意固定其他因素,讓你找出主因。
備考檢查清單
- 能畫出直接與間接金融的資金流向。
- 能分辨初級與次級市場,以及貨幣與資本市場。
- 能說明股票、債券、存款、基金、信託與保險的差別。
- 能針對4種主要風險各舉一例,並辨認存保誤判。
- 能說明金融科技、普惠、防詐與ESG各自關心的問題。
本篇未涵蓋、需另外準備的範圍
需另外準備主管與周邊機構職掌、交易制度、票券種類、衍生商品及計算、授信與支付規則、信託法律關係細節、各保險類型及契約條款;金融科技、普惠、防詐與ESG仍須逐項讀官方題庫制度及政策題。
本系列是核心觀念短課,未逐題涵蓋全部題庫;不保證通過,不代表取得各業別專業資格或完成登錄,不提供個人化投資建議。
官方來源與版本核對
依2026-10-29官方來源查核紀錄整理;報考、費用、證明與業別規則以官方最新公布為準。現行113年版題庫,已公告116年版自2027年起適用,報名前確認應試時適用版本。
更多 〈金融市場常識與職業道德〉 推薦好文
