
會計能力測驗三級備考|借貸分錄與試算重點
會計能力測驗三級的平時會計處理程序,重點是把交易寫成正確分錄,再過帳與試算。用項目、方向、金額三項核對,能更有系統地找出記帳錯誤。
本文目錄
本篇對應的官方範圍
本篇對應學科的會計基本概念、平時會計處理程序,以及術科的基本法則、分錄與日記簿、過帳與分類帳、試算與試算表。內容是一般項目的入門示範,不能取代完整題庫與術科訓練。
必懂觀念與借貸對照表
能供企業運用的資源稱為資產;未來要償還的義務稱為負債;資產扣除負債後的剩餘權利稱為權益。資產等於負債加權益。提供服務賺得的金額屬於收益;營運耗用的成本屬於費損。
每筆交易把相關變動一起記下來,稱為雙式簿記,也稱複式簿記。帳的左邊叫借方,右邊叫貸方,這是記帳方向,不是字面上的借錢或放貸。
| 一般項目 | 增加時 | 減少時 |
|---|---|---|
| 資產 | 借方 | 貸方 |
| 費損 | 借方 | 貸方 |
| 負債 | 貸方 | 借方 |
| 權益 | 貸方 | 借方 |
| 收益 | 貸方 | 借方 |
這張表限一般項目。用來扣減資產金額的抵減項目,不能直接套資產增加的方向;業主提取也不能直接當作費用。這兩類應回到官方題庫另練,並核對題目指定的會計項目。
予晴準備應徵會計助理,用一家虛構獨資文書工作室的首月帳務輔助理解。以下金額均為新臺幣,省略稅捐及其他交易。
| 已發生交易 | 借方 | 貸方 |
|---|---|---|
| 業主投入60,000元 | 現金60,000 | 業主資本60,000 |
| 首日付3個月等額租金9,000元,先列資產 | 預付租金9,000 | 現金9,000 |
| 完成服務收現18,000元 | 現金18,000 | 勞務收入18,000 |
預付租金還沒有全部用完,先列資產,之後依耗用期間轉成費用;不是付錢就把全部金額列成當月費用。
從分錄、過帳到試算的檢查卡
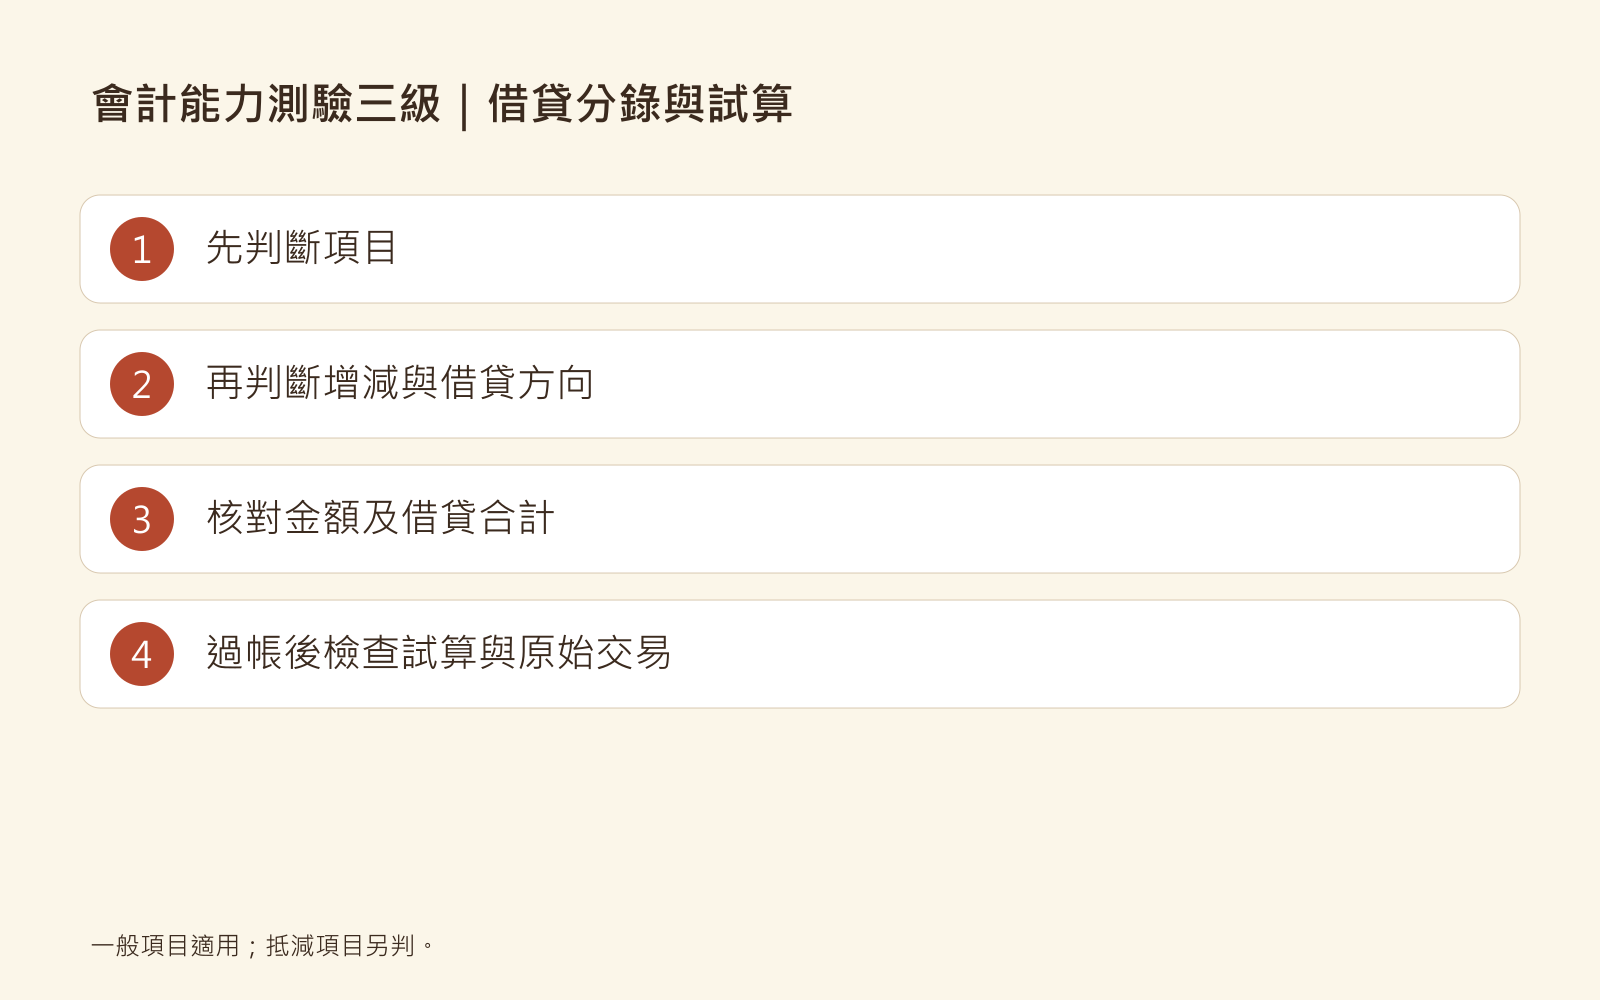
- 項目:根據單據與交易事實,確認哪些資產、負債、權益、收益或費損變動。
- 方向:先判斷增加或減少,再查借貸方向;同一筆借方合計必須等於貸方合計。
- 金額:核對原始資料、期間、加減及小計;現金、銀行存款與票據依題意使用,不互相代換。
依交易時間逐筆記錄的帳是日記簿;將同一項目的變動集中到分類帳,稱為過帳。T字帳是看借貸方向的概念圖,正式分類帳還要填日期、摘要與交叉頁碼:日記簿與分類帳的頁碼應互相查得到。原始及記帳憑證的種類、帳簿完整欄位,請回到官方題庫與術科卷逐項練習。
現金借方有60,000與18,000,貸方有9,000,餘額為60,000+18,000-9,000=69,000元。下方試算納入已驗收但待收的6,000元服務,分錄解析見練習題。
| 帳戶 | 借方餘額 | 貸方餘額 |
|---|---|---|
| 現金 | 69,000 | |
| 應收帳款 | 6,000 | |
| 預付租金 | 9,000 | |
| 業主資本 | 60,000 | |
| 勞務收入 | 24,000 | |
| 合計 | 84,000 | 84,000 |
把各帳戶餘額列出來檢查借貸合計,叫試算。這是調整前的餘額式試算示範;合計式及其他試算表、更正後試算的完整格式,仍須依官方範圍另外練習。
常見誤判
- 認為有現金進出才記帳:記帳看的是交易已經發生,不只看錢有沒有進出。完成服務且收款權利已成立時,待收款也要記錄。
- 認為借方一定表示欠錢:借貸是左右方向,應先判斷項目及增減。
- 把預付支出全部當成當月費用:還未耗用的部分仍列資產。
- 認為試算相等就一定正確:整筆漏記,或借貸同額卻用錯項目,都可能仍然相等。差額檢查與錯誤更正需再核對原分錄與過帳,不能為了湊平任意改數字。
練習題與完整解析
以下均為自編教學題,非官方原題。
影片題:工作室另交付一批文書成果,客戶已驗收,價款6,000元約定下月付款。現在如何記帳?
- 甲:借現金6,000,貸勞務收入6,000。
- 乙:借應收帳款6,000,貸勞務收入6,000。
- 丙:借勞務收入6,000,貸應收帳款6,000。
- 丁:暫不入帳,等下月收款再記。
正解是乙。服務完成且取得收款權利,等著向客戶收的款叫應收帳款,屬於資產;資產增加記借方,收益增加記貸方,借貸各6,000元。甲把尚未收款記成現金;丙將方向顛倒,變成減少應收與收入;丁漏掉本期收入及收款權利。
延伸題:上述服務交易整筆都忘記入帳,試算仍有可能相等嗎?
- 甲:可能,借貸兩側同時漏了同額。
- 乙:不可能,借方合計會單獨少6,000元。
- 丙:不可能,貸方合計會單獨少6,000元。
- 丁:可能,因此應收帳款與收入不受影響。
正解是甲。應收帳款及勞務收入各漏6,000元,兩側仍可相等。乙、丙誤以為只有一側漏記;丁雖判斷能相等,卻忽略應收資產與本期收益都被少列。補記應借應收帳款6,000、貸勞務收入6,000,再更新分類帳及試算。
備考檢查清單
- 能先用白話說出資產、負債、權益、收益及費損。
- 能依一般項目的增減選借貸方向,並注意抵減項目與業主提取另判。
- 每筆分錄都核對項目、方向、金額,借貸合計相等。
- 能把日記簿過帳到分類帳,核對日期、摘要、交叉頁碼與餘額。
- 知道試算相等的限制,能回查單據而非單純湊平。
本篇未涵蓋、需另外準備的範圍
- 原始憑證與記帳憑證種類、完整帳簿欄位與交叉頁碼實作。
- 抵減項目、業主提取及題庫中的其他借貸特殊判斷。
- 賒購賒銷、折扣退回、買賣業存貨成本等分錄。
- 各式試算表、差額檢查、錯誤更正及試算無法發現的錯誤。
- 期末調整、結帳及完整綜合損益表。請依官方考綱與題庫補齊,不把本案例當成全考綱。
官方資料與閱讀依據
資料依據:2026-11-05已查核的115年度第51屆簡章、2026考生須知、官方考綱與題庫。未推定規則永久適用;請以中華民國商業職業教育學會最新簡章或公告為準。
更多 〈會計能力測驗三級〉 推薦好文
