
勞退可以從薪水扣嗎?勞保、健保、勞退負擔比例與到職加保一次看懂
勞退可以從薪水扣嗎?本文整理勞保、就保、健保與勞退新制的保障目的,對照勞保20/70/10、健保30/60/10的法定負擔比例,分清雇主至少6%提繳與個人自提,再說明未滿五人公司、職災保險、試用期加保與職工福利金四種提撥,搭配假設案例練習薪資表分欄。
本文目錄
- 勞保、就保、健保、勞退各保障什麼?
- 保費誰負擔?一般受僱者的法定比例
- 勞退:雇主提繳和個人自提要分開
- 未滿五人、職災保險與試用期
- 職工福利金四種提撥,和公司補助分帳
- 假設案例:勞退可以從工資扣嗎?
- 到職資料核對清單
- 動手做3個練習
- 資料來源與教學說明
- 人力資源與薪酬管理師系列|接著讀下一堂
新人拿到第一張薪資單,常會問:「勞退也要從我薪水扣嗎?」「健保為什麼扣這麼多?」人資要答得清楚,得先把保險、退休金和福利金拆開,再分出哪些是員工扣款、哪些是公司成本。
先說明定位:學會題庫以人資管理觀念為主,本篇是人資上工常用的法規實務補充,比例與條文不是題庫考點。費率、投保級距與金額會調整,本文不寫死,請到勞保局與健保署查詢當期資料。
搭配本課程5分鐘影片,先看重點,再用下面的整理與練習確認理解。
勞保、就保、健保、勞退各保障什麼?
| 制度 | 主要保障 | 承辦重點 |
|---|---|---|
| 勞保普通事故 | 生育、傷病、失能、老年、死亡 | 投保單位申報並收繳分攤保費 |
| 就業保險 | 失業、促進就業、職訓生活、育嬰留職停薪等 | 依受僱者身分檢查納保條件 |
| 全民健康保險 | 醫療保障 | 雇主為投保單位,確認身分與投保金額 |
| 勞退新制 | 退休準備 | 雇主按月提繳至勞工個人專戶 |
勞保老年給付和勞退個人專戶是兩套制度,各自累積、各自請領,查詢時要選對項目。就業保險的各項給付另有請領條件,有加保不代表任何離職情況都自動符合。
保費誰負擔?一般受僱者的法定比例
| 保險別 | 勞工 | 雇主 | 政府 | 依據 |
|---|---|---|---|---|
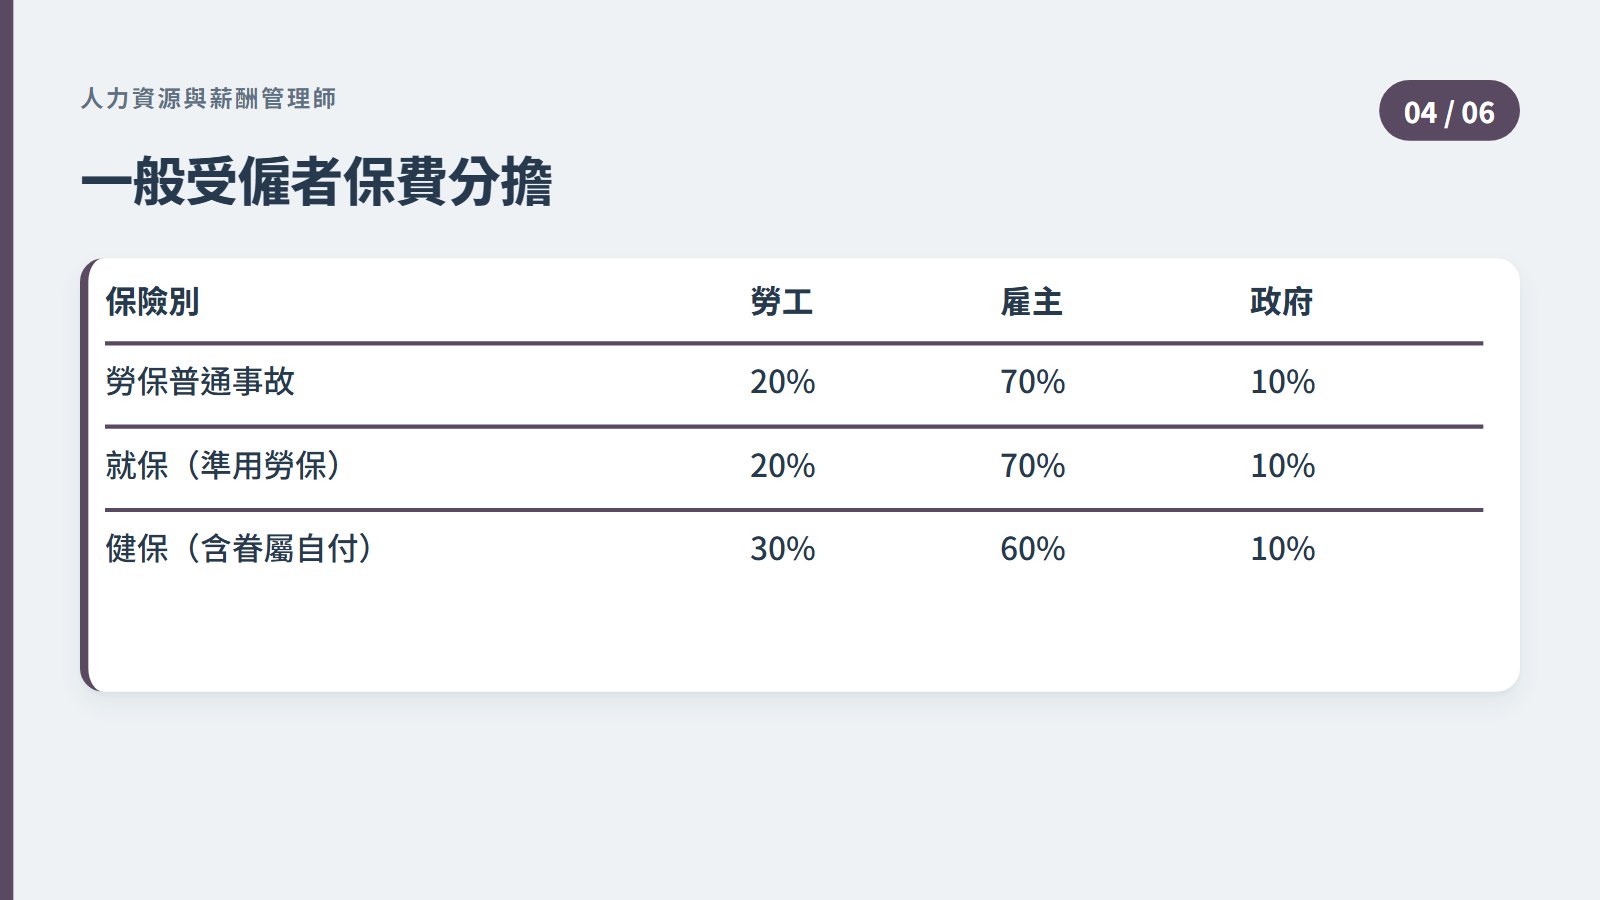
| 勞保普通事故 | 20% | 70% | 10% | 勞工保險條例第15條 |
| 就業保險 | 20% | 70% | 10% | 就業保險法第40條準用勞工保險條例 |
| 健保(含眷屬自付) | 30% | 60% | 10% | 全民健康保險法第27條 |
| 職災保險 | 0% | 100% | 0% | 勞工職業災害保險及保護法第19條 |
幾個容易混淆的地方:
- 政府負擔的10%不會出現在薪資單上,薪資單只看得到勞工自付的部分。
- 健保的比例適用一般公民營事業受僱者;雇主本人、工會會員等身分另有規定。
- 健保眷屬保費由被保險人繳納,眷屬超過三口以三口計。
計算前先確認身分與適用制度,再查投保金額與當期費率,最後分出本人與單位負擔。
勞退:雇主提繳和個人自提要分開
勞工退休金條例第14條有兩條資金線:
- 雇主提繳:不得低於勞工每月工資6%,由雇主另外負擔,是公司成本。
- 個人自提:勞工可在每月工資6%以內自願提繳,這部分可從當年度薪資所得中扣除,不計入課稅。
兩筆都進勞工個人專戶,但「錢進誰的帳戶」和「費用由誰支付」是兩個問題。依第24條,新制勞退年滿60歲可以請領;年資滿15年以上可選月領或一次領,未滿15年只能一次領。
未滿五人、職災保險與試用期
一般公司未滿五人,勞保可能屬自願投保,但符合條件的就業保險、職災保險、健保與勞退責任,不會因此一起消失,要逐項確認。
職災保險已有獨立法律:登記有案單位的受僱勞工,不因單位人數少而排除,保費依災保法第19條由雇主全額負擔。
試用期也不是延後加保的理由。適用勞保、就保與職災保險者,原則上到職當日辦理;健保在符合條件起3日內辦理;勞退從到職日起提繳,開始提繳的申報手續在7日內辦理。起算日和申報期限分開記,就不會把不同制度的天數混用。
職工福利金四種提撥,和公司補助分帳
職工福利金條例第2條列出四種提撥來源,適用範圍要依企業種類與規模確認:
| 提撥時機 | 來源與比例 |
|---|---|
| 創立時 | 資本總額1%–5% |
| 每月 | 營業收入總額0.05%–0.15% |
| 每月 | 每位職工薪津內各扣0.5% |
| 下腳變價時 | 20%–40% |
福利金由職工福利委員會保管動用,不得挪作其他用途。公司另設的旅遊、餐費或學習補助,是公司自訂的福利方案,和法定投保、勞退提繳是兩回事,也不會取代法定義務。
假設案例:勞退可以從工資扣嗎?
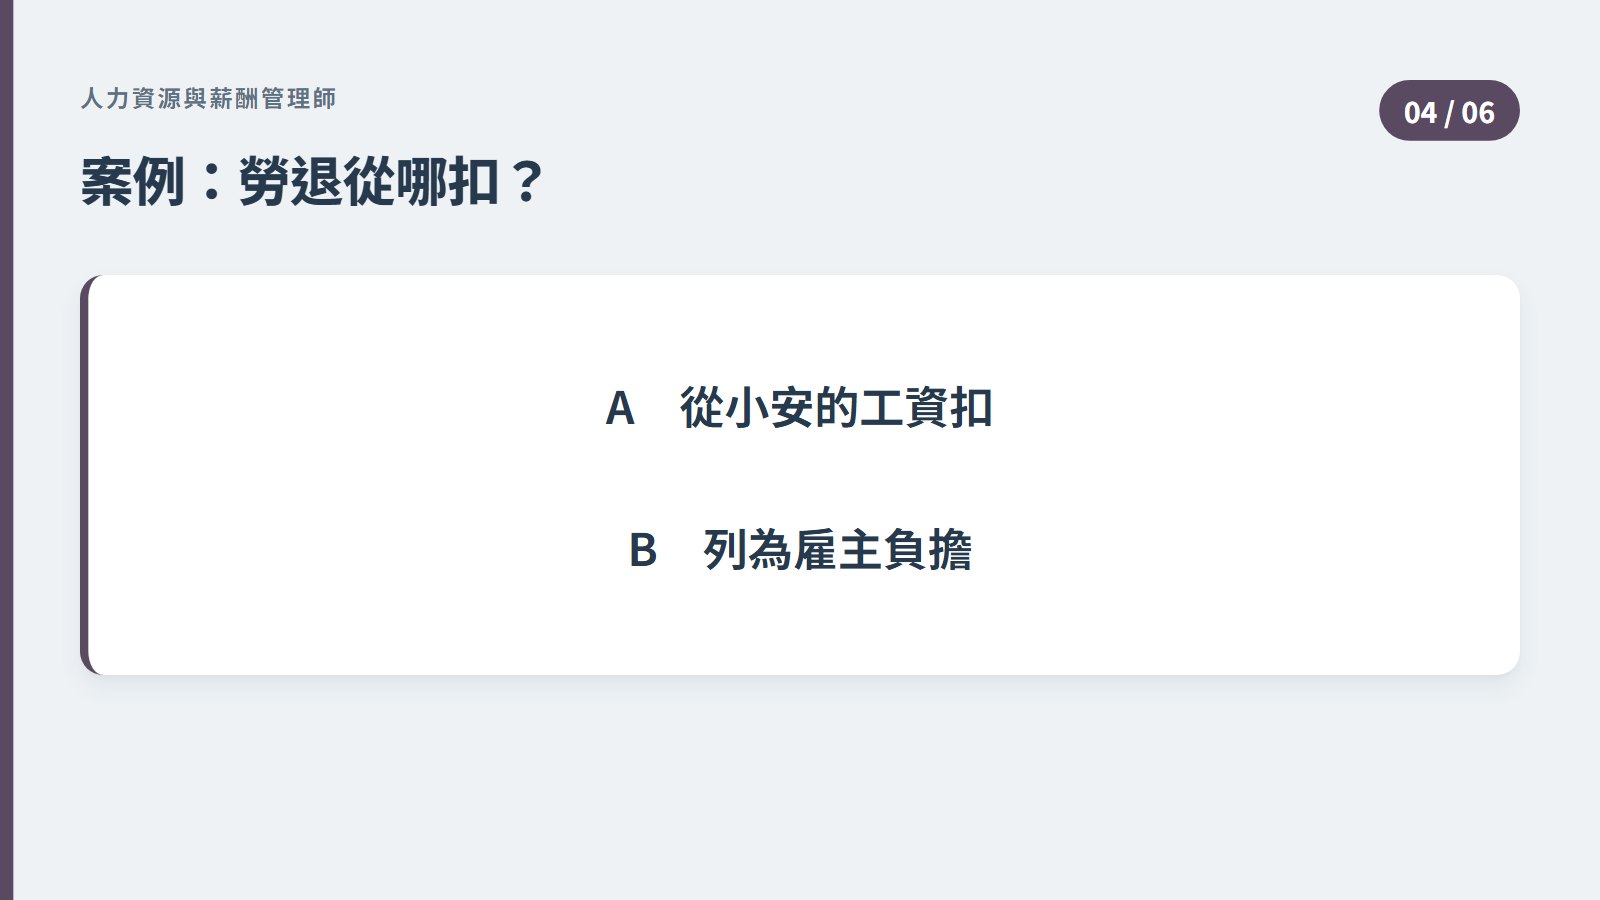
情境:小安沒有申請自願提繳,公司卻打算從他的工資扣掉雇主應提繳的勞退,理由是「錢最後會進他的專戶」。
判斷:不對。雇主提繳不低於工資6%,是公司成本,不能從工資扣。
理由:薪資表要把應發工資、個人扣項、雇主保費、雇主勞退分成四欄;員工有自願提繳時,才另外列出個人自提金額。分欄之後,雇主成本和員工扣款就不會混在一起。
到職資料核對清單
新人到職時,可以依序檢查:
- 身分:確認適用哪些制度。
- 制度與窗口:勞保、就保到勞保局,健保到健保署,勞退在勞保局確認提繳資料。
- 日期:記下各制度的起算日與申報期限。
- 金額:依當期分級表核對投保金額與提繳工資。
- 申報結果:即使使用合一表單,也要分別確認各制度辦妥。
員工資料異動時,用同一張清單重新核對,避免只改了其中一個系統。
動手做3個練習
以下為本課自編假設情境與理解練習,非官方試題。
練習1
- 練習:公司只有四名員工,勞保屬自願投保,是否代表就保、職災、健保與勞退都可以不辦?
- 解析:不是。勞保的強制與自願要分辨,其他制度各依適用條件辦理;職災保險不因人數少而排除。
練習2
- 練習:勞保老年給付和勞退個人專戶有什麼不同?
- 解析:前者是勞保的保險給付,後者是雇主按月提繳、累積在個人專戶的退休準備,兩者分別累積與請領。
練習3
- 練習:員工自願提繳勞退,這部分在稅務上怎麼處理?
- 解析:依勞工退休金條例第14條第3項,每月工資6%以內的自願提繳,可從當年度薪資所得中扣除,不計入課稅。
資料來源與教學說明
本文為人資法規實務補充,比例與條文不是學會題庫考點;費率、投保級距與最低工資等會調整的數字未寫入,請以勞保局、健保署與勞動部公告為準。案例與練習為教學假設,非個案法律意見。本課程為認識與準備用途,不保證通過測驗,亦非認證單位官方課程。
資訊查核日期:2026-11-02。實際規定以臺灣國際專業認證學會與主管機關最新公告為準。
人力資源與薪酬管理師系列|接著讀下一堂
- 第1堂|人力資源與薪酬管理師是什麼?考什麼、怎麼準備、和就服乙級差在哪
- 第2堂|人力資源與薪酬管理師怎麼報名?題型配分、合格標準與題庫兩輪準備法
- 第3堂|津貼算不算工資?平日加班費怎麼算,前2小時與第3小時倍率一次看懂
- 第5堂|KPI、OKR怎麼選?績效工具與薪酬組成比較,獎金方案這樣設計
- 第6堂|人資新手履歷怎麼寫?用職缺任務準備作品、面試實務題與進修路線

沒看到有興趣的職缺嗎?
